2026年8月22日下午,以“让爱无虞——商业保险与智慧照护服务融合发展”为主题的保险与精算四十人论坛青年论坛暨校友论坛在南开大学八里台校区省身楼成功举办。本次论坛由保险与精算四十人论坛青年论坛、南开校友总会保险与精算校友分会、南开大学天津校友会保险与精算专委会主办,天津小橙集团有限公司承办,汇聚政校企研多方力量,聚焦险养融合、智慧风控、产品创新等议题开展深度研讨。
中国劳动和社会保障科学研究院医疗保障和护理保障研究室主任王宗凡发表题为《中国长期护理保险制度:政策解读与发展趋势》的主题演讲。本文根据演讲内容整理而成。
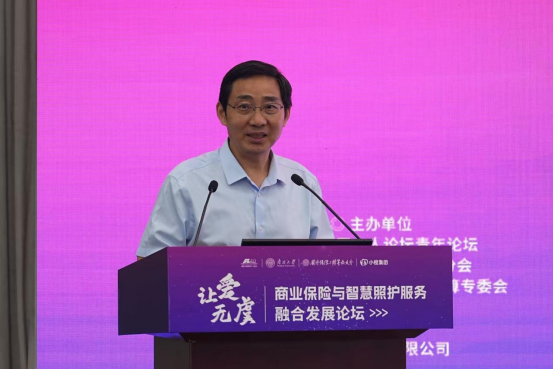
中国劳动和社会保障科学研究院医疗保障和护理保障研究室主任
王宗凡
中国长期护理保险制度:政策解读与发展趋势
我国长期护理保险制度建设正从试点探索迈向全面建立的新阶段。近期,中办、国办印发《关于加快建立长期护理保险制度的意见》,明确了长护险作为社会保险“第六险”的定位。厘清制度逻辑、把握建设方向,对于行业各方参与长护险实践具有重要意义。
一、制度定位:为什么选择社会保险模式
应对人口老龄化带来的长期失能风险,国家从服务体系和保障制度两端同步推进。在保障体系方面,经历了高龄津贴、失能补贴等福利探索以及商业长护险尝试,最终在十年试点基础上形成共识——建立社会保险制度。选择社会保险模式而非全民福利或纯商业保险,核心基于两点:一是风险分散需要全人群覆盖,长期失能风险不仅存在于老年人,年轻人甚至儿童也可能因疾病或遗传导致失能,需要在健康与失能、年轻与老年人群之间广泛分散风险;二是我国全民覆盖型保障制度的改革路径决定了采取社会保险方式,既避免财政过重负担,又通过量能缴费实现责任共担。同时,社会保险通过集中资金购买服务,形成定点管理、支付、监管的完整机制,能更有效拉动照护服务产业发展。
二、制度建设的核心框架
两办文件明确了长护险制度建设的基本要求。覆盖范围上实行全民覆盖、统筹城乡,将职工和城乡居民纳入同一制度框架,通过基金共济由缴费能力较强的职工群体支持失能风险更高的居民群体,避免医保曾出现的职居分设、居民制度不可持续的教训。保障水平坚持保基本,优先保障重度失能人群,服务范围限定在国家统一制定的36项护理服务目录内,设定报销比例和个人分担机制,年度支付上限为当地居民年度可支配收入的50%,制度导向是用社会化服务替代家庭照护负担而非现金发放。政策规范上,筹资待遇、服务目录、评估标准等均在国家层面统一规范。时间安排上明确用三年时间,到2028年在全国基本建立覆盖职工和居民的长期护理保险制度。
三、筹资机制与待遇保障
筹资端坚持量能缴费与分担均衡。职工由单位与个人共同缴费,居民由财政与个人共同缴费,有收入即需履行缴费义务。分担机制上基本按1:1均等分担,缴费水平整体较低,职工约0.3%,居民约0.15%,通过从职工医保缴费中平移实现,不新增企业负担。居民长护险与居民医保同步参保征收,个人账户共济范围扩大到近亲属,有效减轻家庭缴费负担。待遇端聚焦保基本,保障对象需经国家统一失能等级评估达到重度标准,适时扩展至中度失能。报销比例上职工报销70%、居民报销50%,超出年度支付上限的部分由家庭承担。
四、管理与经办:确保制度精准运行
长护险管理区别于医保的核心在于第三方失能评估。国家已颁布失能等级评估标准及管理办法,推动评估结果全国互认,评估机构正逐步走向专业化、独立化,确保准入科学可靠。支付管理上,居家服务按小时或按次支付,机构服务按天或按月支付。经办管理强调委托第三方参与,基金可按规定划扣部分费用用于委托经办支出,为商业保险机构深度参与提供了制度依据。基金监管方面,通过智慧技术防范评估造假和服务套取,针对居家服务监管难题探索技术赋能的过程监管方案。
五、地方推进与多层次协同发展
当前各地正紧锣密鼓制定实施方案,推进中面临两大挑战。一是覆盖节奏,部分地方倾向先从职工群体起步再延伸至居民,但制度设计需职工与居民同步规划;二是农村服务供给短缺,需通过培训当地闲散劳动力、探索邻村互助等方式提前布局,确保制度延伸到农村时有服务可供给。在多层次保障方面,基本长护险在保障范围、报销水平和支付上限上均为商业保险留出显著补充空间。“十五五”全面医疗保障规划已专章部署多层次长期护理保障,明确支持商业长护险发展。保险公司凭借深度参与经办积累的供需洞察和数据能力,有望在补充型产品设计等方面开拓广阔市场。长护险的全面建立还将通过战略性购买拉动服务产业发展,其杠杆效应将撬动银发经济和养老服务产业的巨大发展空间。长护险体系建设还需要医保、民政、卫健、金融监管等多部门协同,形成系统集成、协同高效的合力,共同服务好老百姓的失能保障需求。