2026年8月22日下午,以“让爱无虞——商业保险与智慧照护服务融合发展”为主题的保险与精算四十人论坛青年论坛暨校友论坛在南开大学八里台校区省身楼成功举办。本次论坛由保险与精算四十人论坛青年论坛、南开校友总会保险与精算校友分会、南开大学天津校友会保险与精算专委会主办,天津小橙集团有限公司承办,汇聚政校企研多方力量,聚焦险养融合、智慧风控、产品创新等议题开展深度研讨。
中再寿险产品开发部总经理王明彦发表题为《商业长护险的发展路径探讨》的主题演讲。本文根据演讲内容整理而成。
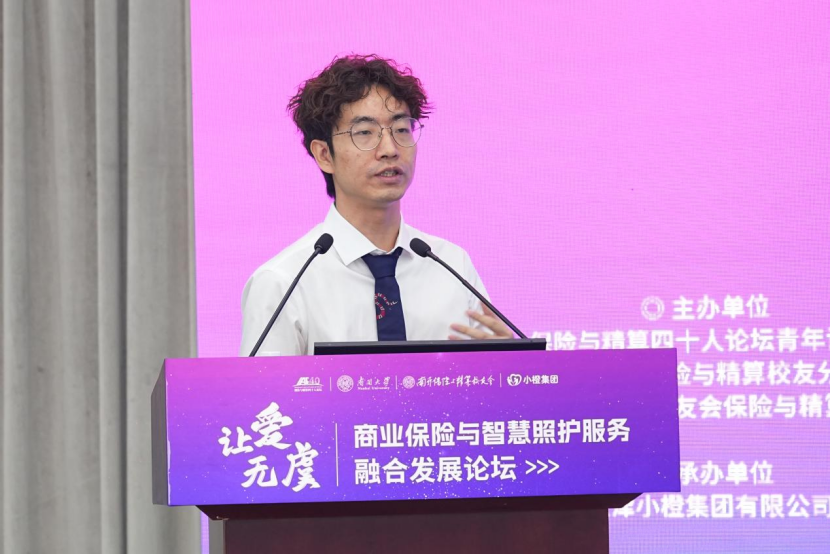
中再寿险产品开发部总经理
王明彦先生
商业长护险的发展路径探讨
随着人口老龄化程度不断加深,长期护理需求持续增长,商业长护险正迎来新的发展机遇。王明彦认为,护理险有望成为寿险行业未来重要的发展方向,但其真正形成规模,还需要保险公司在战略定位、产品设计、销售推动和运营管理等方面持续投入。基于近年来参与护理险产品研发和市场实践的经验,他从需求基础、产品逻辑及发展路径等方面分享了对商业长护险发展的思考。
一、人口老龄化为商业长护险带来长期需求
从需求端来看,人口老龄化以及人口流动加快,使家庭照护能力面临越来越大的挑战。我国人口流动程度较高,子女与父母长期异地生活的情况较为普遍。当父母进入失能状态后,子女往往难以持续提供日常照护,只能购买商业护理服务。同时,随着未来年轻劳动力减少,家庭照护的人力成本也可能进一步上升。
在这一背景下,商业长护险能够为家庭未来可能发生的长期护理支出提供保障。此外,当前保险行业客户结构也在发生变化,被保险人整体年龄逐渐上升,中高年龄段人群养老和长期护理需求更加突出。相较于面向年轻客户的传统保障产品,长护险与当前部分寿险客户的养老需求具有更高的匹配度。
与此同时,科技发展也可能为护理服务带来新的空间。中再寿险等正在关注护理机器人、外骨骼等技术在未来护理场景中的应用,探索科技与商业护理保险结合的可能性。
二、商业长护险需要回归护理保障本身
在产品设计方面,过去部分长护险产品容易沿用重疾险的设计思路,将若干疾病作为护理责任的触发条件。但疾病与失能并非完全等同,自然衰老同样可能导致生活能力下降。因此,如果用特定疾病去替代对失能状态的判断,容易增加产品理解和销售解释成本。
商业长护险应当回归护理保障的基本逻辑,以被保险人的实际生活自理能力作为核心判断依据。例如围绕进食、起床、穿衣、如厕、洗澡等日常生活活动进行评估,当被保险人无法独立完成其中若干项活动并需要持续照护时,即达到相应的护理状态。
同时,商业保险不宜简单照搬社会长护险的评估方式。社会保险与商业保险在保障定位、风险承担和运营要求上存在差异,商业长护险需要建立更加专业、客观和可操作的评估体系,降低道德风险和赔付风险。
三、长护险发展需要战略、产品、销售与运营协同
从实践来看,影响商业长护险发展的因素主要包括四个方面:战略定位、产品体系、销售推动和运营管理。
首先,保险公司需要从战略层面明确护理险的定位。对于寿险公司而言,可以将护理保障与长期寿险、储蓄等产品进行结合,使保障功能成为长期金融解决方案的重要组成部分。
其次,产品设计需要真正体现护理保障的特点,而不是简单复制传统重疾险的产品逻辑。只有产品责任与客户真实需求建立直接联系,才能降低销售理解成本。
再次,销售推动是长护险形成规模的关键。与成熟产品相比,护理险属于需要长期培育的新产品,不能期待投入渠道后立即形成爆款。实践表明,需要通过管理层推动、分公司试点、经验复制以及相应的考核和激励机制,逐步形成销售氛围和市场认知。
最后,运营能力是商业长护险持续发展的基础。围绕失能评估、理赔、服务和核保等环节,需要建立统一的标准和技术体系。例如,通过司法鉴定机构、公立医院及专业公估机构等形成评估网络,并利用线上系统统一评估流程和操作标准,使不同地区、不同评估人员能够按照相对统一的规则开展工作。
四、商业长护险需要长期培育和能力建设
从近年来的实践来看,商业长护险并非一个可以依靠短期营销迅速做大的产品,而是需要保险公司持续投入资源、完善能力体系的长期业务。尤其对于大型保险公司而言,总部与分支机构之间需要形成有效协同,通过技术赋能和经验推广降低销售端对新产品的抵触。
随着我国人口老龄化进一步发展,护理需求将持续释放,保险行业也需要适应客户结构和保障需求的变化。商业长护险的发展不仅需要保险公司做好产品,更需要在销售、评估、理赔和服务等环节形成完整的运营体系。未来,护理险有望成为寿险行业转型过程中重要的业务方向,而保险公司能否建立长期经营能力,将成为其能否真正做好这一产品的重要基础。