2026年8月22日下午,以“让爱无虞——商业保险与智慧照护服务融合发展”为主题的保险与精算四十人论坛青年论坛暨校友论坛在南开大学八里台校区省身楼成功举办。本次论坛由保险与精算四十人论坛青年论坛、南开校友总会保险与精算校友分会、南开大学天津校友会保险与精算专委会主办,天津小橙集团有限公司承办,汇聚政校企研多方力量,聚焦险养融合、智慧风控、产品创新等议题开展深度研讨。
中国太平洋财产保险股份有限公司健康险部高级经理周怡骏发表题为《产险视角:保险与养老服务的实践探索》的主题演讲。本文根据演讲内容整理而成。
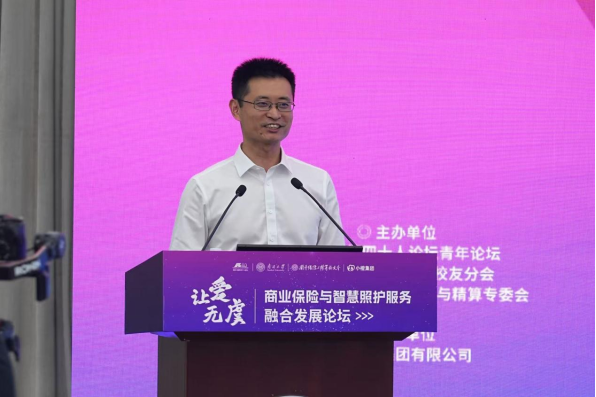
中国太平洋财产保险股份有限公司健康险部高级经理
周怡骏先生
产险视角:保险与养老服务的实践探索
随着长期护理保险制度从试点迈向全面建制,保险业如何深度参与养老服务体系、实现“保险+服务”的深度融合,成为行业普遍关注的课题。站在财险公司视角,中国太保产险围绕“大康养”战略与长护险创新实践,探索出一条具有产险特色的参与路径。
一、老龄化时代的产险定位:从“大康养”战略谈起
当前我国正加速迈入老龄化社会,到2035年前后,在基本实现社会主义现代化的同时,人口也将进入重度老龄化阶段。太保联合智库开展前瞻课题研究,围绕老龄化社会中“每个人需要什么样的服务”这一命题展开布局——不仅关注为老年人提供服务,更涵盖生育、养育、教育以及成年人收入保障等综合保障,这些都在逐步纳入产品体系的探索范围。
2025年,太保集团升级三大战略(大康养,国际化,人工智能+),其中“大康养”战略居于核心位置。这一战略包含两端联动:一是康养服务端的服务体系联动,二是保险端与资产端的联动。之所以把两端同时提出,源于集团明确要求服务方必须具备自我造血能力,形成可持续的盈利模式,而非依赖集团输血。未来保险与服务端应当是良性协同关系:保险公司不能只靠保单盈利,服务机构也不能只靠并购扩容维系运转。在这一理念下,太保集团坚持增长共生、场景共融、价值共创,将康养服务统一到集团品牌之下,逐步构建“防、诊、疗、复、养”的全链条服务体系。
二、借鉴日本经验:以长护险为入口打通支付与服务
太保财险与日本三井住友是战略合作伙伴,双方在护理服务领域保持着持续的交流。相较国内财险公司主要经营短期险业务,日本财险公司依托集团化经营能够拓展更广的业务边界。其经验主要体现在四个方面:其一,推动保险与服务闭环合作,以长期护理保险为入口,将赔付与服务一体化打造,通过支付体系连接护理服务,形成一站式、打通的支付链路;其二,开展资产端管理,将信托财产以服务方式提供给客户;其三,发展反向抵押,为老年财富提供现金价值转化渠道;其四,推动产业链赋能,联合护理产业、机器人产业共同创新,形成金融赋能的具体举措。
三、构建“政策性+普惠性+商业性”三类长护险协同体系
在长护险实践中,太保财险着力打造政策性、普惠性、商业性三类长护险协同发展的体系。政策性长护险方面,太保财险已参与40多个城市的经办服务,规模位居财险行业前列。除商业性长护险之外,太保财险特别提出了“普惠性长护险”这一中间形态:它依托医保评估与医保支付体系,用于衔接医保体系之外、因区域待遇落差而产生的保障空白——例如跨地区异地居住的人群待,可以通过普惠性护理方案进行设计兜底;又如镇江的“入浴”服务,每次260元,是当地特色服务项目,无法纳入政策性长护的支付范围,便通过普惠性长护险予以承接。由此,财险公司聚焦政策性、普惠性两类长护险,共同服务当地医保体制机制建设,未来与商业性长护险一起构成多层次护理保障体系。
四、十年经办沉淀的产险三大优势
过去十年的长护险经办经验,为财险公司沉淀了三方面突出优势,这也是医保部门愿意引入保险公司的重要原因。第一,经办力量的融合。目前全国医保经办人员约5万人,其中3万余人由各家保险公司派驻,太保有3000余名经办人员,医保与商保之间已形成相互依存、难以分离的紧密合作。第二,数据资源的深度积累。通过“一人一档”建设,从失能、重度失能到身故的全过程经验数据得以沉淀,为公司开发定期寿险、疾病保险等产品提供了数据支撑——过去监管部门鼓励开发带病产品却苦于缺乏数据,如今这些经验数据使产品创新成为可能。第三,服务网点的充分激活。长期护理保险以居家服务为主,具有典型的分散特征,从而巩固和强化了传统财险公司线下服务网点的优势,使一度因科技化发展而闲置的网点重新发挥作用。
五、以多品类产品创新赋能养老与智能设备产业
财险公司多品类的产品优势,为养老服务和智能养老设备的发展提供了风险保障。传统上,养老机构责任险、医疗责任险普遍处于“赔穿”状态,但居家上门护理责任险却表现出色——某地两万名失能人员一年上门服务约400万次,未发生一起责任险事故。这既说明该类业务具备盈利性与延展性,也促使行业思考服务质量是否真正到位的问题。为此,保险公司正积极推动所有护理机构为护工和居家上门服务投保,通过数据监测倒逼服务质量提升。此外,针对老年人意外险、护工财产责任险以及部分地方试点的机器人保险,财险公司也在持续探索。在机器人产业领域,南方一个地级市即有约2000家机器人企业,但鲜有企业能独立开发面向护理场景的定向产品——原因正在于缺乏对应的场景与风险保障。财险公司通过深度参与辅具与机器人产品的研发,提供定制化、定向化的风险保障,推动护理机器人的场景落地。
六、展望:产险参与养老服务的角色与方向
当前,几乎所有保险公司都在集团年报中提及居家养老,居家环境的智能化设施与设备成为布局重点。但此类模式全国推广的瓶颈在于:背后的核心服务供给方尚未确定,护工队伍流动性较大,导致服务质量不稳定。太保集团于2023年在长三角地区发起成立照护联盟,尝试以专业化护理服务机构供给服务,但仍需依托政策性健康险持续稳定的现金流,才能在当地培育起成熟的护理服务供给体系。
面向未来,产险公司参与养老服务可在四个方向发力:一是立足保险产品这一落脚点,使保险公司和保险集团成为养老生态的重要环节;二是推进价值整合,从众多护理机构中筛选具有商业价值的合作对象;三是担当服务赋能者,为仅能提供生活照料的机构提供培训与设施支持,使其成长为合格的服务供给方;四是做好风险守护,为护理产业乃至机器人行业提供全流程风险保障、资金与信用支持,推动其在细分场景中开发专属产品。